Ce este metoda plicurilor
Ideea e veche și simplă. Când vine salariul, îl împarți în plicuri: unul pentru casă, unul pentru mâncare, unul pentru economii, unul pentru distracție. Fiecare plic are o etichetă și o limită. Cumpărăturile se plătesc din plicul de mâncare, iar când plicul s-a golit, te oprești din extra sau muți bani din alt plic, conștient.
Funcționează pentru că transformă o sumă mare și vagă („luna asta am câștigat 5.200”) în câteva sume mici și concrete („mai avem 140 pentru mâncare până pe 30”). Un buget întreg e greu de ținut minte. Patru cifre ține oricine.
Metoda apare și sub numele de sistemul plicurilor sau, în engleză, envelope budgeting și cash stuffing. Varianta clasică folosește plicuri de hârtie și bancnote. Principiul e același și când plicurile sunt câteva rânduri într-o aplicație.
Plicuri cu numerar sau plicuri digitale
Cu numerar, limita se impune singură: plicul gol înseamnă că nu mai ai ce cheltui. Ăsta e cel mai bun argument pentru varianta clasică. Problemele sunt practice: trebuie să scoți bani de la bancomat, chiria și cumpărăturile online nu se plătesc dintr-un plic, iar doi parteneri nu pot folosi ușor același plic din două locuri diferite.
Cu plicuri digitale, banii rămân în conturi, iar plicurile există într-un tabel sau într-o aplicație. Plătești cu cardul ca de obicei și fiecare cheltuială se trece pe un plic. Limita funcționează doar dacă te uiți cât a rămas, așa că obiceiul care contează e să verifici plicul înainte de o cheltuială mai mare.
| Plicuri cu numerar | Plicuri digitale | |
|---|---|---|
| Limita | Fizică: gol înseamnă gol | O sumă pe care trebuie s-o verifici |
| Plăți cu cardul și online | Nu se pot face din plic | Normale |
| Folosite în doi | Greu dacă nu sunteți împreună | Amândoi vedeți aceleași plicuri |
| Efort | Retrageri, numărat, reumplut | Trecutul fiecărei cheltuieli (sau importul extraselor) |
| Potrivite pentru | O categorie-problemă, de exemplu ieșitul în oraș | Tot bugetul casei |
O combinație des întâlnită: plicuri digitale pentru tot bugetul, plus un singur plic cu numerar pentru categoria care scapă mereu de sub control.
Cum aplici metoda plicurilor în 7 pași
- Pornește de la venitul net lunar: ce intră efectiv în conturi după taxe, de la toți cei care împart bugetul.
- Scrie cheltuielile fixe care pleacă în fiecare lună: chiria sau rata la casă, utilitățile, asigurările, ratele la credite, abonamentele, grădinița.
- Alege 4 până la 6 plicuri. La început, cât mai puține. Un set obișnuit pentru o familie: traiul zilnic, economii, datorii și distracție sau vacanțe.
- Stabilește mărimea fiecărui plic, ca sumă fixă sau ca procent din venit (diferența e explicată mai jos). Împreună trebuie să facă 100% din venit, ca fiecare euro să aibă o destinație.
- Pune categorii în fiecare plic. Cumpărăturile, transportul, utilitățile și cheltuielile cu copiii stau în plicul de trai. Fiecare categorie poate avea partea ei din plic.
- Trece fiecare cheltuială la o categorie, din bonuri, din extrasul cardului sau de mână. Verifică cât a rămas în plic înainte de orice cumpărătură care nu e de rutină.
- La final de lună, hotărăște ce se întâmplă cu banii rămași în fiecare plic și începe luna următoare cu ținte noi.
Vrei să-l folosești pentru bugetul casei? Intră pe lista de acces devreme.Vreau acces devreme
Sume fixe sau procente din venit
Cele mai multe ghiduri despre metoda plicurilor spun să pui o sumă fixă în fiecare plic: 600 pentru mâncare, 200 pentru distracție. Merge când venitul e același în fiecare lună. Când nu e (ore suplimentare, comisioane, un partener în concediu de creștere a copilului, venituri de PFA), sumele fixe nu mai țin: într-o lună bună rămân bani în afara planului, iar într-o lună slabă plicurile adunate depășesc ce ai câștigat.
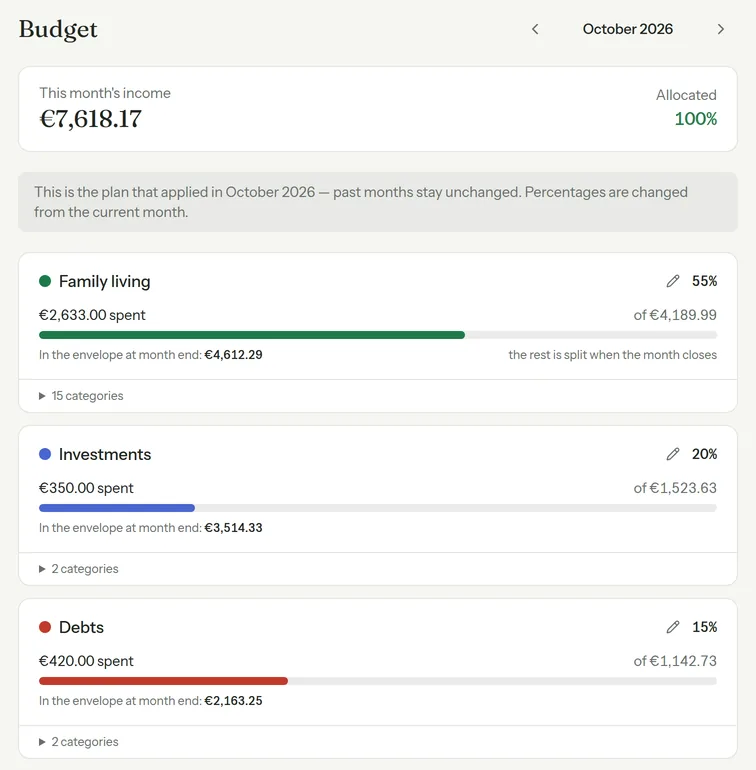
Varianta cealaltă: fiecare plic e un procent din venitul care a intrat efectiv în luna respectivă. Planul rămâne același, iar sumele urmează venitul în sus și în jos. Așa funcționează bugetul din Kinjar: setezi procentele o dată, iar în fiecare lună țintele se calculează din venitul real al lunii.
Alte aplicații folosesc alte metode, de exemplu plicuri cu sume fixe sau bugetul bază zero. Comparația noastră despre cea mai bună aplicație de buget arată care se potrivește cu ce metodă, iar pagina despre alternative la YNAB acoperă mutarea de pe YNAB.
Un exemplu calculat: aceeași familie, două luni diferite
Emma și James Carter au un singur buget. În octombrie, cele două salarii fac împreună 5.200 € net. Folosesc patru plicuri, stabilite ca procente:
| Plic | Procent | Țintă | Ce intră în el |
|---|---|---|---|
| Trai zilnic | 55% | 2.860 € | Chirie, utilități, mâncare, transport, copii |
| Economii și investiții | 20% | 1.040 € | Fond de urgență, cont de investiții |
| Datorii | 15% | 780 € | Rata la mașină, cardul de credit |
| Distracție și vacanțe | 10% | 520 € | Restaurante, concedii, cadouri |
În noiembrie, James lucrează mai puține ore și venitul scade la 4.600 €. Cu procente, nimeni nu trebuie să refacă planul. Țintele se ajustează singure:
| Plic | Procent | Octombrie (5.200 €) | Noiembrie (4.600 €) |
|---|---|---|---|
| Trai zilnic | 55% | 2.860 € | 2.530 € |
| Economii și investiții | 20% | 1.040 € | 920 € |
| Datorii | 15% | 780 € | 690 € |
| Distracție și vacanțe | 10% | 520 € | 460 € |
Un singur lucru trebuie verificat: cheltuielile fixe nu scad odată cu venitul. Chiria, utilitățile și ratele minime ale familiei Carter fac cam 2.300 €, care încap în continuare în 2.530 €. Dacă într-o lună slabă plicul de trai ar ajunge sub facturile fixe, soluția e să schimbi procentele de atunci încolo (de exemplu 60% trai, 15% economii), nu să depășești bugetul pe tăcute.
Ce faci cu banii rămași într-un plic
La final de lună, în unele plicuri vor rămâne bani. Există două reguli bune și le poți folosi pe amândouă:
- Îi lași în plic. Plicurile de economii, datorii și vacanțe își păstrează soldul de la o lună la alta, pentru că strâng bani pentru ceva anume.
- Golești plicul de trai zilnic. Ce rămâne acolo e un surplus și e mai bine să-l trimiți undeva cu intenție decât să finanțeze cumpărăturile impulsive de luna viitoare.
Exemplu: familia Carter termină noiembrie cu 300 € rămași în plicul de trai. Îi împart între celelalte plicuri proporțional cu procentele lor (20, 15 și 10): 133,33 € la economii, 100 € la datorii și 66,67 € la distracție și vacanțe. În Kinjar asta e închiderea lunii: marchezi un plic drept plicul de cheltuieli zilnice, iar când închizi luna, restul necheltuit din el se împarte între celelalte plicuri după procentele lor.
Când un plic se golește înainte de final de lună
Se va întâmpla, mai ales în primele două luni, cât timp procentele sunt încă estimări. Ce faci atunci decide dacă sistemul rezistă:
- Muți bani din alt plic, intenționat, și notezi mutarea. Să iei 80 € din distracție ca să acoperi mâncarea înseamnă că sistemul funcționează, nu că a eșuat.
- Nu te împrumuți din economii fără să observi. Dacă se întâmplă de două ori la rând, procentul plicului e prea mic. Crește-l de luna viitoare.
- Uită-te ce l-a golit. De multe ori e o singură categorie din plic (de exemplu restaurantele din „mâncare”) care are nevoie de limita ei.
Metoda plicurilor în cuplu
Plicurile se potrivesc bine cuplurilor, pentru că înlocuiesc discuțiile despre fiecare cumpărătură cu o singură întrebare comună: mai sunt bani în plic? Două lucruri o fac să meargă:
- Un singur set de plicuri, pe care îl vedeți și îl completați amândoi. Dacă doar unul trece cheltuielile, celălalt ghicește.
- O verificare scurtă împreună, o dată pe săptămână: cât a rămas în fiecare plic, ce cheltuieli mari urmează, dacă trebuie mutați bani. Zece minute duminica sunt de ajuns.
În Kinjar, partenerul intră în gospodărie cu un cod de invitație și vede același registru și aceleași plicuri. Cheltuielile ajung în aplicație din poze cu bonurile și din fișierele cu extrase de cont, așa că niciunul dintre voi nu trebuie să scrie fiecare cumpărătură. Pe pagina de funcții vezi cum merge fiecare parte, iar ghidul despre aplicațiile de buget pentru familie compară opțiunile dacă încă alegeți.
Categorii cu care să începi
Dacă nu știi ce să pui unde, împărțirea asta merge pentru cele mai multe familii și se schimbă ușor mai târziu:
- Trai zilnic: chirie sau rată, utilități, telefon și internet, mâncare, produse pentru casă, transport, grădiniță, sănătate.
- Economii și investiții: fond de urgență, cheltuieli anuale strânse lunar (asigurări, revizia mașinii, taxe școlare), cont de investiții.
- Datorii: toate ratele și plățile la carduri, plus ce plătești în avans.
- Distracție și vacanțe: restaurante, hobbyuri, concedii, cadouri și aniversări.
Începe cu puține plicuri și categorii largi. Le poți împărți după ce vezi două-trei luni de cheltuieli reale.